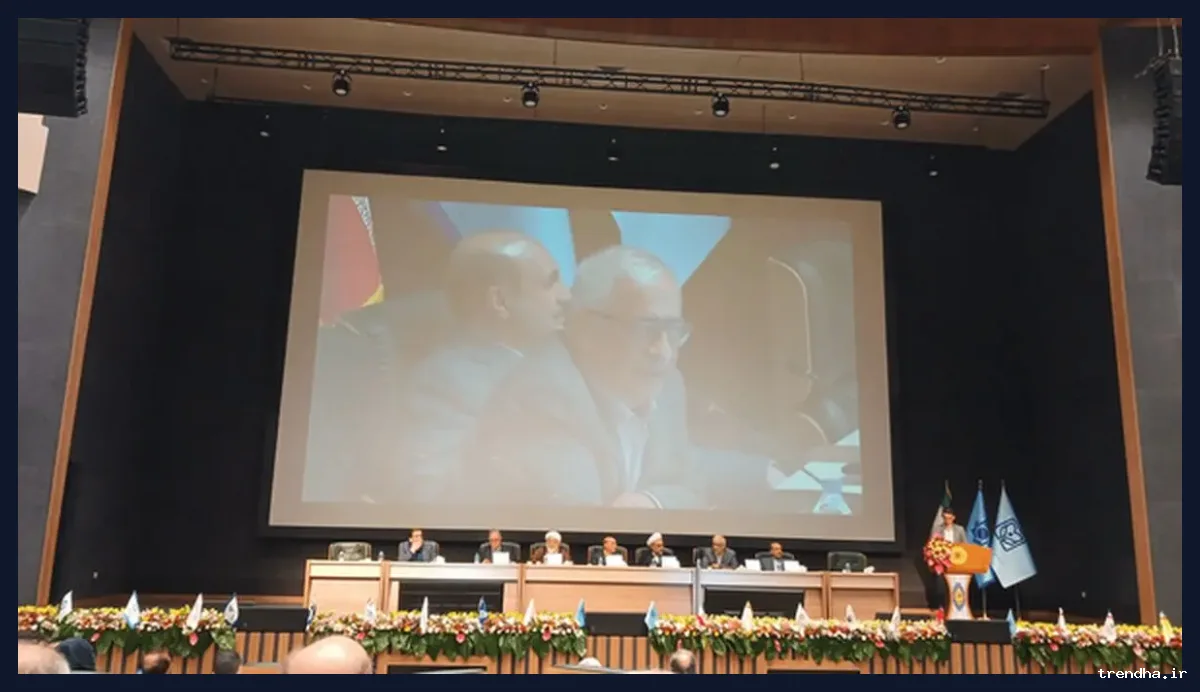
طهماسب مظاهری، رئیس کل اسبق بانک مرکزی، در سی و ششمین همایش بانکداری اسلامی تأکید کرد که مسیر اصلی افزایش نقدینگی و خلق پول در کشور از طریق بانکها رخ میدهد. وی به نبود ابزارهای کافی در شبکه بانکی برای جذب پساندازهای مردم اشاره کرد.
مظاهری بیان داشت که شبکه بانکی فاقد ابزارهای مؤثر برای جذب سپردهگذاریهای مردم در قالب سپرده و قرضالحسنه است، چون مردم میدانند ارزش پولشان پس از سپردهگذاری کاهش پیدا میکند. همچنین، وی به بحث ناترازی بانکها پرداخت و گفت گرچه مسئولان دولت قبل اعلام میکردند که برای کسری بودجه از بانک مرکزی برداشت نشده، اما در واقع دولت ناترازی خود را از طریق تسهیلات تکلیفی به بانکها تحمیل میکند.
وی توضیح داد که این تسهیلات تکلیفی، پرداختهایی است که بانکها بدون داشتن سپرده مجبور به ارائه آن هستند و این موضوع باعث ناترازی بانکها میشود که به نوعی برداشت از منابع بانک مرکزی به شمار میرود. مظاهری تصریح کرد که بانکها به عنوان شاهراه ناترازی و افزایش نقدینگی در کشور عمل میکنند؛ زیرا با استفاده از ضریب فزاینده، منابع ورودی را هفت تا هشت برابر میکنند که همین امر موجب رشد نقدینگی میشود.
رئیس کل اسبق بانک مرکزی افزود تسهیلات تکلیفی به معنای ارائه تسهیلات بدون پشتوانه سپرده است که بانکها را در موقعیت پرداختهای بدون پوشش قرار میدهد. در ادامه، وی به روایتی از مرحوم آیتالله موسوی اردبیلی اشاره کرد که در اسلام، گناه ربا به منزله اعلام جنگ با خدا دانسته شده است.
مظاهری با بیان اینکه طبق احادیث اسلامی ربا به گونهای است که مانند حرکت مورچهای در شب تاریک، ناگهان تمام فضا را فرا میگیرد، گفت در این زمینه باید دقت داشت. وی همچنین به نظام بانکداری مشارکتی، وکالتی و سپرده قرضالحسنه پرداخت و یادآور شد که ابتکار سپردهگذاری مایهگذاری که ناشی از عقد وکالت است، توسط مرحوم آیتالله رضوانی در شبکه بانکی کشور به وجود آمده است.
وی توضیح داد که در نظام قرضالحسنه، انتقال مالکیت به گونهای است که قرضدهنده مالکیت خود را از دست میدهد و قرضگیرنده مالک جدید محسوب میشود، در حالی که در سپردهگذاری، سپردهگیرنده تنها وکیل سپردهگذار است و نمیتواند مالک شود. از این رو، سود و زیان به مالک یعنی سپردهگذار اختصاص دارد و تنها حقالوکاله به سپردهگیرنده تعلق میگیرد.
مظاهری افزود قرضدهنده در سود و زیان شریک نمیشود و قرض به دو نوع مثلی و قیمی تقسیم میشود، به طوری که بازپرداخت آن باید دقیقا معادل چیزی باشد که گرفته شده است. وی در یادآوری خاطرهای از آیتالله موسوی اردبیلی گفت که اگر کسی دو نیم سکه قرض گیرد، هنگام بازپرداخت باید همان مقدار سکه را پس بدهد و نمیتواند تعداد یا ارزش آن را تغییر دهد.
در پایان، مظاهری به آیهای از قرآن اشاره کرد که ظلم کردن و پذیرفتن ظلم ممنوع است و ربا نیز به عنوان شکل بارز ظلم باید از آن اجتناب شود.