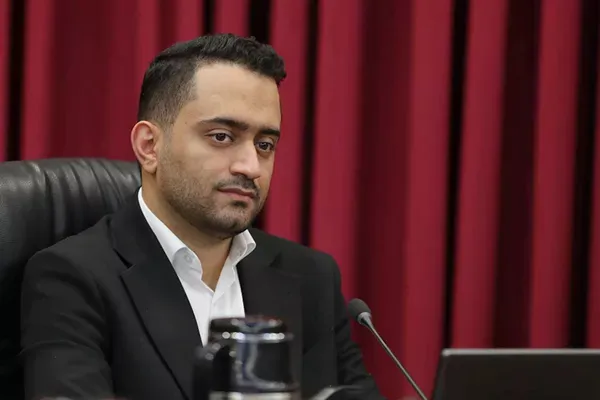
محمد نوری مدیرکل سازمان امور مالیاتی کشور، با اشاره به نحوه بررسی اظهارنامههای مالیاتی اظهار کرد: مؤدیان در مرحله نخست باید نسبت به اظهار واقعیت و درآمدهای خود اقدام کنند و وظیفه نظام مالیاتی این است که با استفاده از دادهها و ابزارهای نوین، احتمال مغایرت میان اظهارنامه و واقعیت اقتصادی را ارزیابی کند.
وی افزود: پروندههایی که احتمال مغایرت در آنها بالاست و پرریسک محسوب میشوند، مشمول رسیدگیهای مالیاتی خواهند شد. این رسیدگیها بسته به میزان ریسک، ممکن است بهصورت میدانی یا سیستمی انجام شود؛ اما در پروندههای کمریسک، اظهارنامه مؤدی پذیرفته و مالیات مربوطه قطعی میشود.
نوری ادامه داد: در پروندههای پرریسک نیز پس از رسیدگی، ممکن است برگ تشخیص مالیاتی صادر شود که مؤدی میتواند نسبت به آن اعتراض کند و پرونده مراحل بعدی رسیدگی را طی کند.
هدف، نزدیک کردن اظهارنامهها به واقعیت اقتصادی است
مدیرکل سازمان امور مالیاتی کشور با بیان اینکه هرچه کیفیت اظهارنامههای مالیاتی افزایش یابد، نیاز به صرف منابع برای رسیدگیهای بعدی کاهش پیدا میکند، گفت: هدف این است که با استفاده از قواعد، سازوکارها و دادههای موجود، اظهارنامههای مؤدیان تا حد امکان با واقعیت اقتصادی منطبق شود.
وی تصریح کرد: نقطه مطلوب آن است که مؤدی هنگام تنظیم اظهارنامه، یا امکان ارائه اطلاعات خلاف واقع را نداشته باشد یا با توجه به احتمال کشف تخلف و پیامدهای آن، اظهار واقعی را به نفع خود بداند.
نوری با اشاره به اهمیت افزایش آگاهی مؤدیان و ارائه بازخورد پیش از رسیدگیهای مالیاتی اظهار کرد: برنامه افشای داوطلبانه و بازخورددهی به مؤدیان، بهجای تمرکز صرف بر رویکردهای پسینی و کشف تخلف، به همراهی بیشتر مؤدیان با نظام مالیاتی کمک میکند.
به گفته وی، این رویکرد میتواند زمینه تمکین داوطلبانه، افزایش کیفیت خوداظهاری و انعکاس دقیقتر واقعیتهای اقتصادی در اظهارنامههای مالیاتی را فراهم کند.
پیچیدگی تکالیف مالیاتی، احتمال خطا در اظهارنامه را افزایش میدهد
مدیرکل سازمان امور مالیاتی کشور در پاسخ به پرسشی درباره مشاغل و بخشهایی که احتمال مغایرت در اظهارنامههای آنها بیشتر است، گفت: بدون در اختیار داشتن دادههای دقیق نمیتوان گروه مشخصی را بهعنوان دارای بیشترین میزان مغایرت معرفی کرد؛ با این حال، هرجا تکالیف مالیاتی پیچیدهتر باشد، احتمال بروز نقص در خوداظهاری نیز افزایش پیدا میکند.
نوری توضیح داد: برای مثال، در حوزه مالیات بر ارزش افزوده، مؤدیان باید هر سه ماه تکالیف مشخصی را انجام دهند، صورتحساب الکترونیکی صادر کنند و استثنائات قانونی را نیز در نظر بگیرند. افزایش تعداد و پیچیدگی این تکالیف ممکن است زمینه بروز خطا را فراهم کند.
وی افزود: برنامه افشای داوطلبانه و تعامل پیشینی با مؤدیان کمک میکند تا خطاهای احتمالی، چه سهوی و چه عمدی، در تکمیل فرمهای اظهارنامه یا گزارش عملکرد شناسایی و بازخورد لازم به مؤدی ارائه شود.
نوری با اشاره به نقش اطلاعرسانی شفاف درباره مقررات و پیامدهای تخلف مالیاتی گفت: با تبیین دقیق تکالیف و محدودیتهای مربوط به برخورداری از بخشودگی جرایم در آینده، میتوان انگیزه ارائه اظهارنامههای ناقص یا کمکیفیت را کاهش داد و زمینه همراهی بیشتر مؤدیان با سازمان امور مالیاتی را فراهم کرد.
بلاگرها نیز مشمول قانون مالیاتهای مستقیم هستند
مدیرکل سازمان امور مالیاتی کشور درباره مالیات بلاگرهای پردرآمد نیز اظهار کرد: براساس قانون مالیاتهای مستقیم، افرادی که در قالب یک شغل یا فعالیت اقتصادی درآمد کسب میکنند، حسب مقررات مشمول مالیات بر درآمد هستند. بلاگرها نیز بهدلیل ارائه خدمات تبلیغاتی یا فعالیتهای مشابه و کسب درآمد از این محل، مشمول مقررات مالیاتیاند و باید مالیات مربوطه را پرداخت کنند.
وی با بیان اینکه موضوع اصلی در این بخش، شناسایی درآمد واقعی برخی بلاگرهای پردرآمد است، افزود: همکاران سازمان امور مالیاتی تلاش میکنند با استفاده از دادهها و ابزارهای نوین، فعالیتهای اقتصادی این گروه را دقیقتر شناسایی کنند.
نوری تأکید کرد: مشمولیت مالیاتی بلاگرها موضوع جدیدی نیست و خبرهای اخیر در این زمینه بیشتر به توسعه ابزارها و روشهای شناسایی فعالیت اقتصادی و درآمد این گروه از فعالان اقتصادی مربوط میشود.
معافیت مالیاتی بلاگرها مشابه سایر صاحبان مشاغل است
وی درباره مبنای تعیین مالیات و معافیت بلاگرها گفت: این افراد نیز مانند سایر صاحبان مشاغل از معافیتهای پیشبینیشده در قانون مالیاتهای مستقیم برخوردار میشوند و مالیات آنها براساس مقررات و نرخهای قانونی محاسبه خواهد شد.
نوری با اشاره به معافیت مالیاتی صاحبان مشاغل در سال ۱۴۰۵ اظهار کرد: برای این سال، معافیت ۲۸۰ میلیون تومانی برای صاحبان مشاغل در نظر گرفته شده است و پس از آن، محاسبه مالیات براساس جداول و نرخهای قانونی انجام میشود.
شناسایی درآمدهای کتمانشده با کمک دادههای بانکی و ابزارهای نوین
مدیرکل سازمان امور مالیاتی کشور با اشاره به چالش شناسایی درآمد واقعی برخی فعالان اقتصادی گفت: یکی از موضوعات مورد توجه، احتمال استفاده از هویتهای غیرتجاری، حسابهای غیرتجاری یا روشهایی مانند کارتبهکارت برای پنهان کردن درآمدهای حاصل از فعالیت اقتصادی است.
وی افزود: استفاده از الگوریتمها و دادههای موجود و همکاری نهادهای مرتبط، از جمله بانک مرکزی و مجموعههای فعال در حوزه مبارزه با پولشویی و فرار مالیاتی، میتواند به شناسایی و کشف این فعالیتها کمک کند.
نوری خاطرنشان کرد: سازمان امور مالیاتی در تلاش است با بهرهگیری از ابزارهای نوین و اطلاعات در دسترس، امکان شناسایی درآمدهای واقعی را افزایش دهد تا در صورت کتمان درآمد، زمینه کشف فعالیت اقتصادی و رسیدگی مالیاتی فراهم شود.