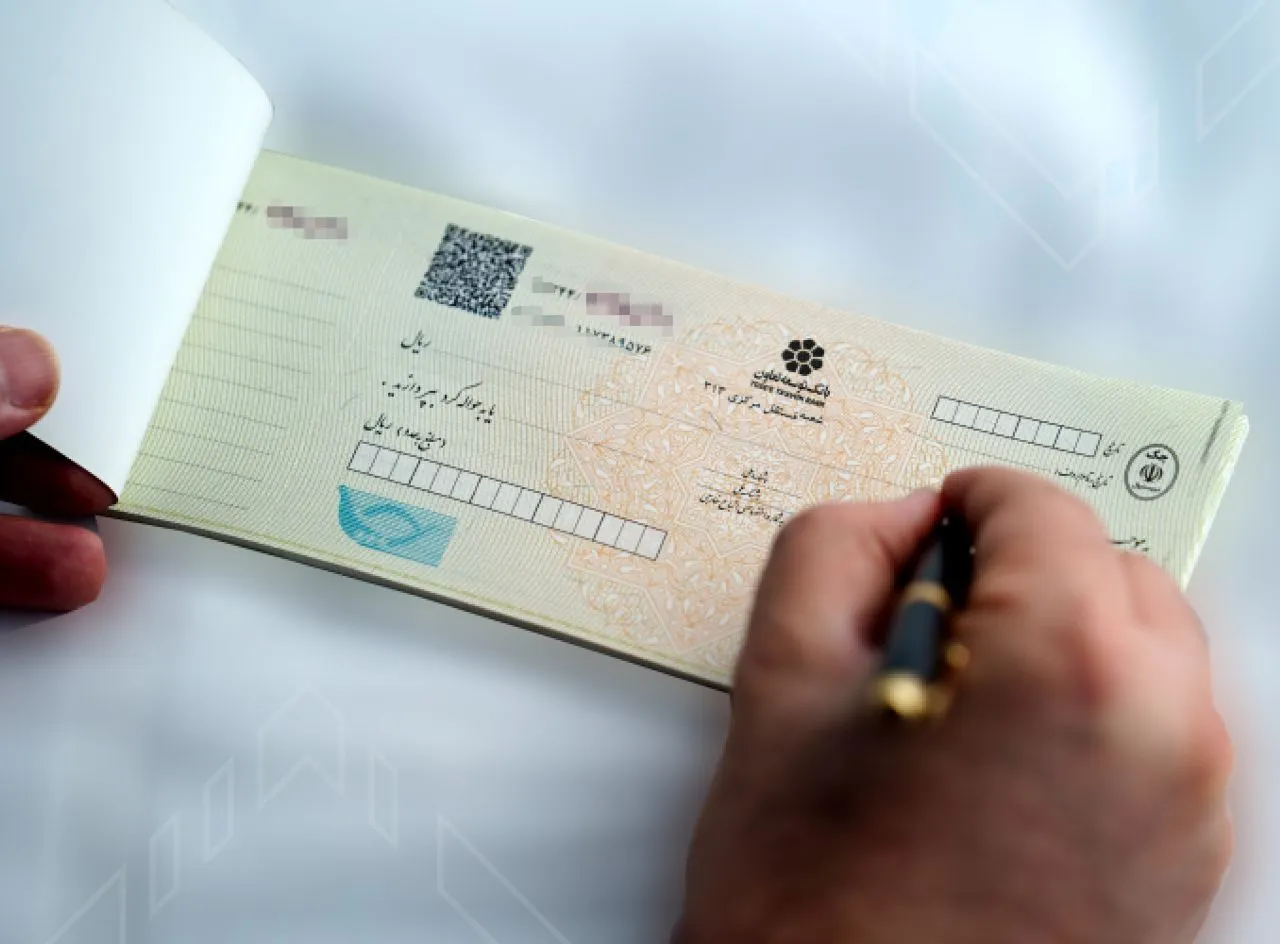
امسال اطلاعات چکهای تجاری انتقالیافته به اشخاص ثالث نیز در محاسبه مالیات مقطوع مشاغل لحاظ شده است. بنا به گفته معاون سازمان امور مالیاتی، با توجه به اینکه امسال نخستین سال اجرای این فرآیند است، سازوکاری مشابه حسابهای مشکوک به تجاری برای چکهای انتقالی نیز در نظر گرفته شده است و امکان اعتراض وجود دارد.
برزگری، معاون تحول هوشمندسازی سازمان امور مالیاتی کشور، از ورود اطلاعات پالایششده چکهای تجاری به محاسبات مالیات مقطوع موضوع تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم در سال جاری خبر داد.
وی با اشاره به اضافه شدن دادههای چکهای تجاری به فرآیند محاسبه مالیات مقطوع اظهار کرد: در سالهای گذشته نیز اطلاعات مربوط به چکهای تجاری در اختیار سازمان امور مالیاتی بود، اما این اطلاعات به شکل پالایششده در دسترس قرار نداشت. امسال این دادهها با پالایش لازم و در زمان مناسب در اختیار سازمان قرار گرفت و در محاسبات مالیاتی لحاظ شد.
برزگری با تشریح نحوه محاسبه چکها توضیح داد: چکهایی که توسط صادرکننده پرداخت و توسط دریافتکننده وصول میشوند، به دلیل انعکاس گردش مالی آنها در حساب بانکی صادرکننده و دریافتکننده، در بخش تراکنشهای بانکی بررسی میشوند و مجدداً در محاسبات مربوط به چکهای تجاری قرار نمیگیرند.
وی افزود: تمرکز اطلاعات چکهای تجاری بر چکهایی است که دریافتکننده اولیه آنها را وصول نمیکند، بلکه به شخص ثالث انتقال میدهد. این موارد بهعنوان چکهای تجاری انتقالی در محاسبات مالیات مقطوع لحاظ میشوند.
معاون تحول هوشمندسازی سازمان امور مالیاتی کشور با اشاره به پیشبینی امکان اعتراض به تجاری تلقی شدن این چکها گفت: با توجه به اینکه امسال نخستین سال اجرای این فرآیند است، سازوکاری مشابه حسابهای مشکوک به تجاری برای چکهای انتقالی نیز در نظر گرفته شده است.
وی ادامه داد: چنانچه مودی مدعی باشد چک انتقالی بابت فعالیت غیرتجاری، برای مثال فروش ملک یا انجام معامله شخصی، منتقل شده است، میتواند از طریق فرآیند پیشبینیشده در سامانه سازمان امور مالیاتی، غیرتجاری بودن آن را اعلام کند.
برزگری تأکید کرد: مودیان میتوانند همانند تراکنشهای مشکوک به تجاری، درباره چکهای انتقالی نیز درخواست تعدیل ارائه کنند تا مبالغی که ارتباطی با فعالیت تجاری آنها ندارد، در محاسبات مالیات مقطوع منظور نشود.