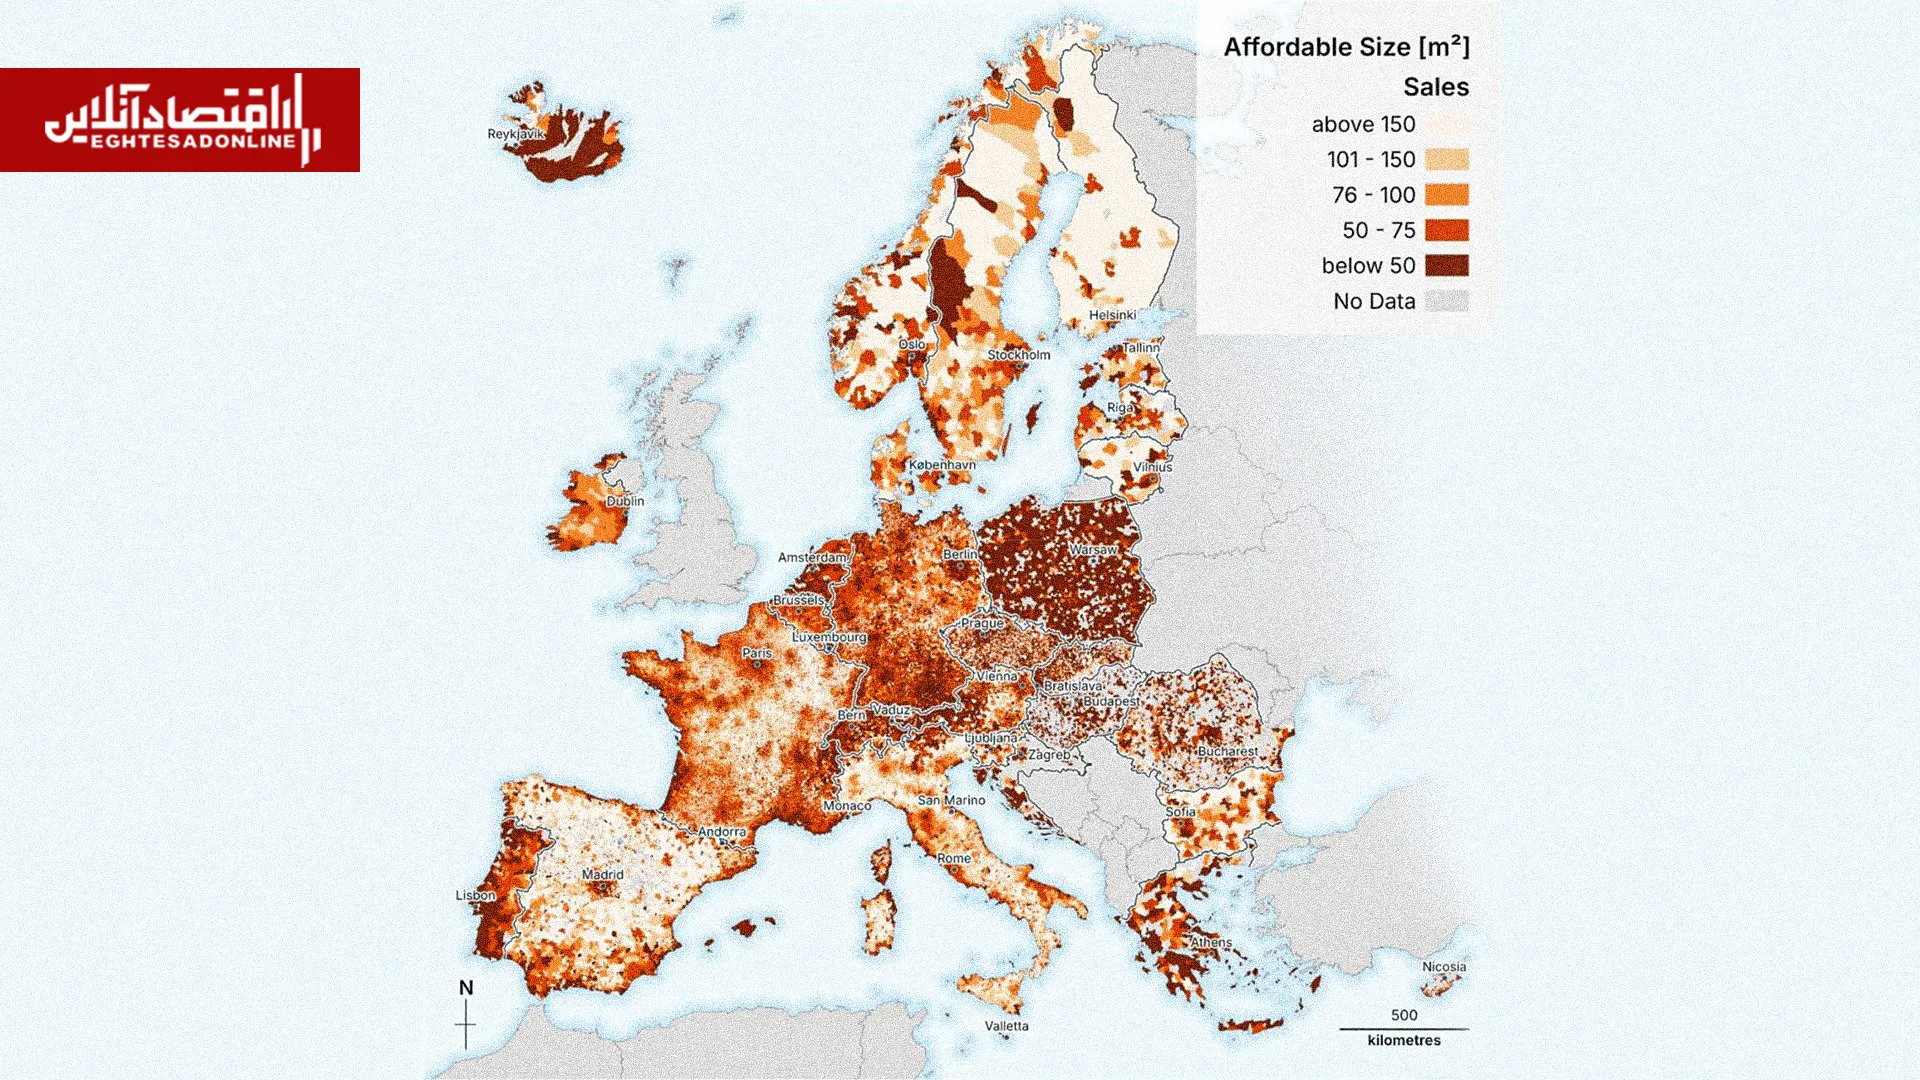
مسکن و شهرسازی: اگر یک خانوار متوسط بخواهد در شهر محل زندگی خود خانه بخرد، درآمدش باید چقدر باشد و بانک چه سهمی از هزینه خرید را تأمین کند؟ این پرسش، موضوع پژوهشی است که با بررسی بیش از ۲۲ میلیون آگهی ملکی در ۳۱ کشور اروپایی، تصویری از بحران استطاعت خرید و اجاره مسکن ارائه کرده است. نتایج این پژوهش نشان میدهد حتی در بخشهایی از اروپا که درآمد خانوارها بالاتر است، خرید یک خانه متعارف برای بسیاری از متقاضیان دشوار شده است.
این پژوهش با عنوان «کجا هنوز میتوان از عهده هزینه مسکن برآمد؟» در سپتامبر ۲۰۲۶ در نشریه علمی Journal of Maps منتشر شده است. پژوهشگران بهجای مقایسه صرف قیمت خانه، درآمدهای منطقهای را نیز وارد محاسبات کردهاند تا مشخص شود یک خانوار با درآمد متوسط و شرایط فرضی تأمین مالی، امکان خرید یا اجاره چند مترمربع مسکن را دارد.
نتیجه قابلتوجه است. نزدیک به نیمی از جمعیت شهری اروپا در شهرهایی زندگی میکنند که با درآمد متوسط منطقه، استطاعت خرید کمتر از ۵۰ مترمربع مسکن وجود دارد. در بازار اجاره نیز بخش قابلتوجهی از جمعیت با محدودیت مشابه روبهرو است.
اروپا برای خانهدار شدن چه کمکی میکند؟
این وضعیت در حالی است که کشورهای اروپایی برنامههای متنوعی برای حمایت از خریداران مسکن دارند.
در فرانسه، دولت به خریداران واجد شرایط خانه اول، وام بدون بهره موسوم به PTZ ارائه میکند. این تسهیلات بخشی از هزینه خرید یا ساخت مسکن اصلی خانوار را پوشش میدهد و باید در کنار وام دیگری دریافت شود. میزان آن به درآمد متقاضی، محل سکونت و نوع ملک بستگی دارد.
در ایرلند، یکی از روشهای حمایتی مشارکت در مالکیت است؛ به این معنا که بخشی از هزینه خرید خانه از طریق سهم مالکیت تامین میشود. در انگلستان نیز طرحهایی برای فروش خانههای مشخص با تخفیف به خریداران واجد شرایط وجود دارد.
اما این حمایتها در همه کشورها و برای همه خانوارها قابلدسترسی نیستند. از طرف دیگر، تسهیلات ارزانتر الزاما به معنای ارزانتر شدن خانه نیست. در بازاری که عرضه مسکن محدود باشد، افزایش قدرت خرید متقاضیان ممکن است بخشی از فشار تقاضا را به قیمتها منتقل کند.
به همین دلیل، سیاستهای مسکن اروپا فقط به تسهیلات خرید محدود نشده و توسعه مسکن اجارهای مقرونبهصرفه و افزایش عرضه نیز بخشی از برنامههای حمایتی است.
تهران؛ وامی معادل ۹ متر خانه
مساله فاصله میان قیمت مسکن و توان مالی خانوار را میتوان در تهران نیز مشاهده کرد؛ هرچند شرایط اقتصادی و نظام تأمین مالی مسکن ایران با اروپا تفاوتهای اساسی دارد.
اقتصادآنلاین پیشتر در بررسی آگهیهای فروش مسکن تهران، میانگین قیمت پیشنهادی هر مترمربع آپارتمان را برای اوایل پاییز امسال در محدوده ۲۱۰ تا ۲۲۰ میلیون تومان برآورد کرده بود. با این مبنا، قیمت یک آپارتمان ۵۰ متری حدود ۱۰.۵ تا ۱۱ میلیارد تومان خواهد بود.
در مقابل، سقف وام خرید مسکن زوجین و برخی بستگان واجد شرایط در تهران به دو میلیارد تومان افزایش یافته است. این رقم با قیمتهای مورد اشاره، تنها معادل خرید حدود ۹ تا ۹.۵ مترمربع آپارتمان است. به عبارت دیگر، حتی اگر خانوار بتواند تمام سقف وام را دریافت کند، همچنان باید بیش از ۸۰ درصد قیمت یک واحد ۵۰ متری را از منابع دیگری تأمین کند.
نکته جالب آنکه این محاسبه بر اساس مبلغ اسمی وام است. تسهیلات خرید از محل اوراق حق تقدم پرداخت میشود و متقاضی باید هزینه تهیه اوراق را نیز بپردازد؛ هزینهای که قدرت خرید خالص حاصل از وام را کاهش میدهد.
قسط وام در برابر درآمد خانوار
مساله دیگر، توان بازپرداخت است. با نرخ سود ۲۲.۵ درصد و دوره بازپرداخت ۱۲ساله، قسط ماهانه وام دو میلیارد تومانی حدود ۴۰.۳ میلیون تومان برآورد میشود.
بر اساس آخرین نتایج طرح هزینه و درآمد خانوار مرکز آمار ایران، متوسط درآمد سالانه خانوار شهری استان تهران در سال ۱۴۰۴ حدود ۷۲۱ میلیون تومان بوده است. این رقم معادل درآمد ماهانه ۶۰.۱ میلیون تومان است؛ بنابراین قسط وام دو میلیارد تومانی بهتنهایی معادل حدود ۶۷ درصد درآمد متوسط ماهانه خانوار شهری استان تهران در سال ۱۴۰۴ است.
این مقایسه البته به معنای آن نیست که ۶۷ درصد درآمد همه متقاضیان وام صرف اقساط خواهد شد. داده درآمد مربوط به کل خانوارهای شهری استان تهران است، درحالیکه متقاضیان وام ممکن است درآمد و دارایی متفاوتی داشته باشند. همچنین درآمد مربوط به سال ۱۴۰۴ و شرایط تسهیلات مربوط به سال ۱۴۰۵ است.
با وجود این محدودیتها، محاسبه نشان میدهد چرا افزایش سقف وام، بهتنهایی شاخص مناسبی برای سنجش قدرت خرید مسکن نیست. خانوار علاوه بر تأمین آورده اولیه، باید توان پرداخت اقساط را نیز داشته باشد.
مقایسه دو بازار با یک پرسش مشترک
پژوهش اروپایی و محاسبات تهران را نمیتوان مستقیما در یک رتبهبندی قرار داد. پژوهشگران اروپایی از دادههای منطقهای درآمد، قیمت آگهیها و فرضهای مشخص درباره وام استفاده کردهاند؛ درحالیکه برای تهران، محاسبه حاضر بر میانگین درآمد خانوارهای شهری استان، قیمتهای پیشنهادی و شرایط یک نوع تسهیلات استوار است.
بااینحال، هر دو بررسی اهمیت یک مساله را نشان میدهند: سیاست حمایتی مسکن را نمیتوان فقط با سقف وام یا تعداد تسهیلات پرداختشده ارزیابی کرد.
در فرانسه، وام بدون بهره میتواند هزینه تامین مالی خریدار واجد شرایط را کاهش دهد. در تهران، افزایش سقف وام ممکن است بخشی از کمبود منابع متقاضی را جبران کند. اما در هر دو بازار، میزان اثرگذاری این حمایتها به قیمت خانه، درآمد خانوار، توان بازپرداخت و شرایط عرضه مسکن بستگی دارد.
برای خانواری که بخش عمده درآمدش صرف هزینههای جاری زندگی میشود، دریافت وام بزرگتر الزاماً به معنای نزدیکتر شدن به مالکیت نیست. ممکن است مانع اصلی، نه فقط کمبود اعتبار بانکی، بلکه فاصلهای باشد که میان قیمت خانه و توان مالی خانوار شکل گرفته است.