
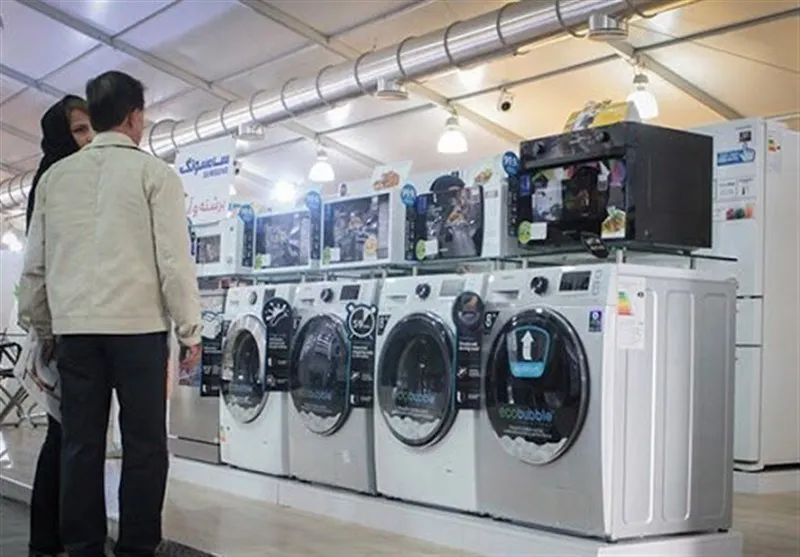
به نقل از برنا، مقایسه وضعیت ایران با ترکیه، هند و پاکستان نشان میدهد مسئله فقط کاهش تقاضا نیست؛ تفاوت اصلی در توان صادراتی، تأمین مالی مصرفکننده و اتصال ظرفیت تولید به بازارهای داخلی و خارجی است. درحالیکه ترکیه در سال ۲۰۲۵ نزدیک به ۲۰.۲ میلیون دستگاه لوازم خانگی صادر کرده، صنعت ایران همچنان با چالش تبدیل تولید به فروش پایدار و ایجاد بازار مصرف مؤثر دستوپنجه نرم میکند. بازار لوازم خانگی ایران به مرحلهای رسیده که در آن افزایش ظرفیت تولید دیگر بهتنهایی نشانه قدرت اقتصادی صنعت نیست. کارخانه میتواند تولید کند، انبار میتواند از کالا پر باشد و فروشگاه نیز ویترینهای مملو از محصولات داشته باشد، اما اگر خانوار توان خرید نداشته باشد و شبکه توزیع نتواند اعتبار لازم را تأمین کند، این زنجیره به گردش مالی و سودآوری تبدیل نخواهد شد.
آنچه در بازار لوازم خانگی مشاهده میشود، صرفاً یک رکود مقطعی نیست؛ بلکه نشانههای اختلال در ارتباط میان سه حلقه اصلی اقتصاد این صنعت، یعنی تولیدکننده، شبکه توزیع و مصرفکننده است. در این شرایط، کالا وجود دارد، اما قدرت جذب بازار کاهش یافته و سرمایه فروشندگان در چرخهای کمتحرک گرفتار شده است.
تولید ۱۸ میلیون دستگاهی در برابر انبارهای ۶ میلیونتایی
آمارهای اعلامشده از سوی وزارت صنعت، معدن و تجارت نشان میدهد تولید لوازم خانگی ایران در سال ۱۴۰۳ به ۱۹ میلیون و ۳۲۸ هزار دستگاه رسید. این رقم در سال ۱۴۰۴ به حدود ۱۸ میلیون دستگاه کاهش یافت؛ افتی معادل یک میلیون و ۳۲۸ هزار دستگاه یا حدود ۶.۹ درصد.
روند کاهشی در ابتدای سال ۱۴۰۵ نیز ادامه داشت. تولید در دو ماه نخست سال به حدود یک میلیون و ۵۰۰ هزار دستگاه رسید، درحالیکه این رقم در مدت مشابه سال قبل یک میلیون و ۹۰۰ هزار دستگاه بود. به این ترتیب، تولید در این دوره ۴۰۰ هزار دستگاه یا حدود ۲۱.۱ درصد کاهش یافت.
در کنار این ارقام، موجودی حدود ۶ میلیون دستگاهی انبارها و واردات ۸۰۰ هزار دستگاه لوازم خانگی از مسیرهای کولبری و ملوانی در دو ماه نخست سال ۱۴۰۵، تصویر مهمتری از وضعیت عرضه ارائه میکند.
این ترکیب آماری نشان میدهد بازار با مسئلهای فراتر از کمبود کالا مواجه است. وقتی موجودی انبارها به چند میلیون دستگاه میرسد، اما معاملات همچنان کمرمق است، باید ریشه بحران را در سمت تقاضا، قدرت خرید و سازوکار توزیع جستوجو کرد.
از سوی دیگر، افزایش هزینه مواد اولیه نیز فشار مضاعفی بر تولیدکنندگان وارد کرده است. در گزارشهای رسمی همین دوره، افزایش ۱۴۰ درصدی قیمت کاتد مس و ۱۴۲ درصدی قیمت پلیاستایرن اعلام شده است؛ دو نهادهای که افزایش بهای آنها میتواند هزینه ساخت محصولات مختلف را بالا ببرد.
بنابراین صنعت همزمان با دو فشار مواجه است: افزایش هزینه تولید و کاهش توان جذب کالا در بازار مصرف.
ترکیه، تولید ۲۹ میلیون دستگاهی و صادرات ۲۰ میلیون دستگاهی
مقایسه با ترکیه یکی از روشنترین نمونهها برای شناخت تفاوت ساختار بازار لوازم خانگی است.
بر اساس آمار انجمن تولیدکنندگان لوازم خانگی ترکیه، این کشور در سال ۲۰۲۵ حدود ۲۹ میلیون دستگاه ظرفیت سالانه تولید در گروه شش محصول اصلی لوازم خانگی سفید داشته است. تولید واقعی این محصولات به حدود ۲۹ میلیون و ۶۳ هزار دستگاه رسید.
در همین سال، صادرات ترکیه حدود ۲۰ میلیون و ۱۸۶ هزار دستگاه و فروش داخلی آن حدود ۱۰ میلیون و ۱۰ هزار دستگاه ثبت شد.
به بیان دیگر، بخش عمده تولید این صنعت به بازارهای خارجی اختصاص پیدا میکند. صادرات نزدیک به ۶۹.۵ درصد تولید سالانه، نشان میدهد بازار خارجی برای کارخانههای ترکیه یک مسیر اصلی فروش و حفظ ظرفیت تولید است.
البته صنعت ترکیه نیز از رکود مصون نمانده است. صادرات آن در سال ۲۰۲۵ نسبت به سال قبل حدود ۱۰ درصد و تولید حدود ۹ درصد کاهش یافت. فروش داخلی نیز در شش گروه اصلی حدود ۳ درصد افت کرد.
نکته مهم در این مقایسه، صرفاً حجم تولید نیست؛ بلکه وجود یک شبکه صادراتی گسترده است که امکان فروش میلیونها دستگاه محصول را خارج از بازار داخلی فراهم میکند.
در ترکیه، صنعت لوازم خانگی برای حدود ۶۰ هزار نفر اشتغال مستقیم و حدود ۶۰۰ هزار نفر اشتغال غیرمستقیم ایجاد کرده است. این ارقام نشان میدهد ارتباط تولید، صادرات و اشتغال در این کشور تا چه اندازه به یکدیگر وابسته است.
هند، بازار ۱۹.۹ میلیارد دلاری با سهم محدود واردات
هند نمونه متفاوتی از توسعه صنعت لوازم خانگی است؛ کشوری که علاوه بر تولید، از یک بازار مصرف داخلی بسیار بزرگ برخوردار است.
بر اساس گزارش اکتبر ۲۰۲۵ مؤسسه یورومانیتور، ارزش تقاضای بازار لوازم خانگی هند در سال ۲۰۲۴ به ۱۹.۹ میلیارد دلار رسیده است. ارزش تولید این صنعت نیز حدود ۱۰.۷ میلیارد دلار برآورد شده است.
نکته قابل توجه آن است که واردات تنها ۶.۳ درصد از اندازه بازار لوازم خانگی هند را تشکیل میدهد. به عبارت دیگر، بخش عمده تقاضای این کشور از طریق تولیدکنندگان داخلی تأمین میشود.
در ساختار تقاضای هند، خانوارها سهم ۷۰.۳ درصدی دارند؛ موضوعی که اهمیت مصرف داخلی را در توسعه صنعت نشان میدهد.
بر اساس گزارش مؤسسه IBEF نیز ارزش بازار لوازم خانگی بزرگ هند در سال ۲۰۲۵ حدود ۲۱.۲۴ میلیارد دلار برآورد شده و پیشبینی میشود تا سال ۲۰۳۰ به ۲۸.۸۲ میلیارد دلار برسد. این بازار با نرخ رشد مرکب سالانه ۶.۳ درصدی در مسیر توسعه قرار دارد.
تفاوت مهم هند با ایران، وجود یک بازار مصرف بزرگ در کنار سیاستهای توسعه تولید، جذب سرمایهگذاری و افزایش نفوذ محصولات در خانوارهاست.
این تجربه نشان میدهد توسعه صنعت لوازم خانگی فقط به افزایش تعداد کارخانهها وابسته نیست؛ رشد درآمد خانوار، دسترسی به اعتبار و افزایش تقاضای واقعی نیز از ارکان اصلی توسعه این بخش محسوب میشوند.
پاکستان، بازار ۱.۱۸ میلیارد دلاری و بازگشت تولید پس از رکود
پاکستان، بهعنوان یکی از کشورهای همسایه ایران، نمونه قابل توجهی برای مقایسه وضعیت تولید و مصرف لوازم خانگی است.
بر اساس گزارش سرمایهگذاری بخش لوازم خانگی پاکستان که در آوریل ۲۰۲۶ منتشر شده، اندازه این بازار حدود یک میلیارد و ۱۸۰ میلیون دلار برآورد شده و نرخ رشد مرکب سالانه آن در افق پنجساله حدود ۱۲ درصد اعلام شده است.
آمار تولید نیز از تغییر مسیر این صنعت حکایت دارد.
بر اساس دادههای اداره آمار پاکستان و برآوردهای انجمن تولیدکنندگان الکترونیک این کشور، تولید یخچال در سال مالی ۲۰۲۴ تا ۲۰۲۵ به یک میلیون و ۴۷ هزار و ۳۸۱ دستگاه رسید؛ درحالیکه این رقم در سال قبل ۸۱۸ هزار و ۲۶۷ دستگاه بود.
بنابراین تولید یخچال پاکستان حدود ۲۸ درصد رشد کرد.
تولید تلویزیون نیز با رشد ۳۰ درصدی از ۱۳۲ هزار و ۴۶۸ دستگاه به ۱۷۲ هزار و ۲۰۸ دستگاه رسید.
تولید کولر گازی از ۲۲۳ هزار و ۵۷۷ دستگاه به ۲۵۲ هزار و ۱۲۲ دستگاه افزایش یافت و رشد ۱۲.۷۷ درصدی را ثبت کرد.
این آمار نشان میدهد صنعت لوازم خانگی پاکستان پس از تجربه فشارهای اقتصادی و کاهش قدرت خرید، در برخی گروههای کالایی به مسیر افزایش تولید بازگشته است.
با این حال، این کشور نیز با محدودیتهای تأمین مالی مصرفکننده مواجه است. نرخ نفوذ تأمین مالی خرید کالاهای مصرفی در پاکستان در گزارش سرمایهگذاری این بخش حدود ۸ تا ۱۲ درصد اعلام شده است؛ موضوعی که نشان میدهد حتی در بازارهای در حال رشد نیز اعتبار خرید یکی از عوامل تعیینکننده توسعه تقاضاست.
امارات، بازار متکی بر واردات و فرصت صادرات منطقهای
امارات متحده عربی برخلاف ترکیه و هند، نمونهای از بازاری است که بخش مهمی از نیاز خود به لوازم خانگی را از طریق تجارت خارجی تأمین میکند.
بر اساس دادههای تجاری سال ۲۰۲۴، واردات این کشور در گروه کلی لوازم خانگی حدود ۸۳۶ میلیون دلار و صادرات آن حدود ۸۲.۳ میلیون دلار ثبت شده است.
این آمار مربوط به طبقهبندی تجاری گسترده لوازم خانگی است و نباید با آمار اختصاصی یخچال، ماشین لباسشویی یا سایر گروههای منفرد یکسان تلقی شود.
با وجود این، فاصله میان واردات و صادرات نشاندهنده نقش پررنگ واردات در تأمین بازار این کشور است.
برای تولیدکنندگان ایرانی، امارات میتواند علاوه بر بازار مصرف، بستری برای دسترسی تجاری به سایر بازارهای منطقه باشد؛ البته تحقق این فرصت به رقابتپذیری قیمت، استاندارد محصول، خدمات پس از فروش و امکان انتقال مالی وابسته است.
مقایسه منطقهای؛ تفاوت ایران با رقبا در کجاست؟
مقایسه این کشورها یک نتیجه مهم دارد: اندازه تولید بهتنهایی معیار موفقیت صنعت لوازم خانگی نیست.
ترکیه با صادرات بیش از ۲۰ میلیون دستگاه، توانسته بخش بزرگی از تولید خود را به بازارهای خارجی متصل کند. هند با بازار نزدیک به ۲۰ میلیارد دلاری و سهم محدود واردات، از تقاضای داخلی قدرتمندی برخوردار است. پاکستان نیز با رشد تولید برخی محصولات و بازار یک میلیارد و ۱۸۰ میلیون دلاری، در حال توسعه ظرفیت مصرف و تولید است.
در مقابل، ایران با وجود تولید حدود ۱۸ میلیون دستگاه در سال ۱۴۰۴، با موجودی انبار بالا، افت تولید در ابتدای سال ۱۴۰۵ و کاهش معاملات در شبکه فروش روبهروست.
البته مقایسه مستقیم مجموع تولید ایران با آمار شش گروه اصلی محصولات ترکیه یا ارزش بازار هند و پاکستان باید با احتیاط انجام شود؛ زیرا دامنه محصولات، روش محاسبه و سال آماری این دادهها یکسان نیست. با این حال، تفاوت در مدل توسعه بازار و سهم صادرات، شاخص مهمی برای ارزیابی عملکرد صنعتی کشورهاست.
بحران اعتبار، حلقه مفقوده بازار ایران
یکی از مهمترین مشکلات بازار لوازم خانگی ایران، محدود شدن امکان فروش اقساطی است.
در شرایطی که قیمت کالاهای بادوام افزایش یافته و خانوارها با محدودیت درآمدی مواجه هستند، فروش اعتباری میتواند تقاضای معطل را به خرید واقعی تبدیل کند.
اما فروشگاههای کوچک توان تأمین منابع مالی برای فروش اقساطی بلندمدت را ندارند. تأمینکنندگان نیز به دلیل محدودیت منابع، مانند گذشته امکان اعطای اعتبار به شبکه توزیع را ندارند.
در نتیجه، چرخهای معیوب شکل گرفته است: مصرفکننده برای خرید به اعتبار نیاز دارد، فروشنده برای ارائه اعتبار به منابع مالی احتیاج دارد و تأمینکننده نیز با محدودیت نقدینگی مواجه است.
این مسئله در نهایت به کاهش فروش، افزایش ماندگاری کالا در انبار و فشار بیشتر بر سرمایه در گردش واحدهای صنفی منجر میشود.
گزارشهای میدانی از تعطیلی پنج واحد صنفی در یک مجتمع تجاری طی یک ماه نیز نشانهای از اثر رکود بر بقای کسبوکارهای کوچک است؛ هرچند این نمونه را نمیتوان به کل کشور تعمیم داد.
راه خروج؛ تولید بیشتر یا بازار بزرگتر؟
تجربه کشورهای مقایسهشده نشان میدهد سه مسیر برای احیای بازار لوازم خانگی اهمیت اساسی دارد.
نخست، توسعه تأمین مالی مصرفکننده از طریق اعتبارسنجی و خرید اقساطی است. در این مدل، فروشگاه نباید مجبور باشد تمام منابع فروش اعتباری را از سرمایه شخصی خود تأمین کند.
دوم، توسعه صادرات و ایجاد بازارهای پایدار منطقهای است. تجربه ترکیه نشان میدهد صادرات میتواند وابستگی تولیدکننده به تقاضای داخلی را کاهش دهد و از ظرفیت کارخانهها در دوره رکود داخلی محافظت کند.
سوم، تقویت قدرت خرید خانوارها و ایجاد ثبات اقتصادی است. بدون افزایش درآمد واقعی و کاهش نااطمینانی، حتی بهترین برنامههای تولیدی نیز نمیتوانند تقاضای پایدار ایجاد کنند.
واقعیت این است که صنعت لوازم خانگی ایران بیش از آنکه به کارخانههای جدید نیاز داشته باشد، به بازاری نیاز دارد که بتواند تولید موجود را جذب کند. وجود میلیونها دستگاه کالا در انبارها در کنار کاهش معاملات، هشداری درباره فاصله میان توان تولید و توان مصرف اقتصاد ایران است. اگر این فاصله از طریق اعتبار خرید، توسعه صادرات و تقویت قدرت خرید خانوارها کاهش نیابد، رکود فروش میتواند به کاهش بیشتر تولید، تعطیلی فروشگاهها و تهدید اشتغال در زنجیره صنعت منجر شود.