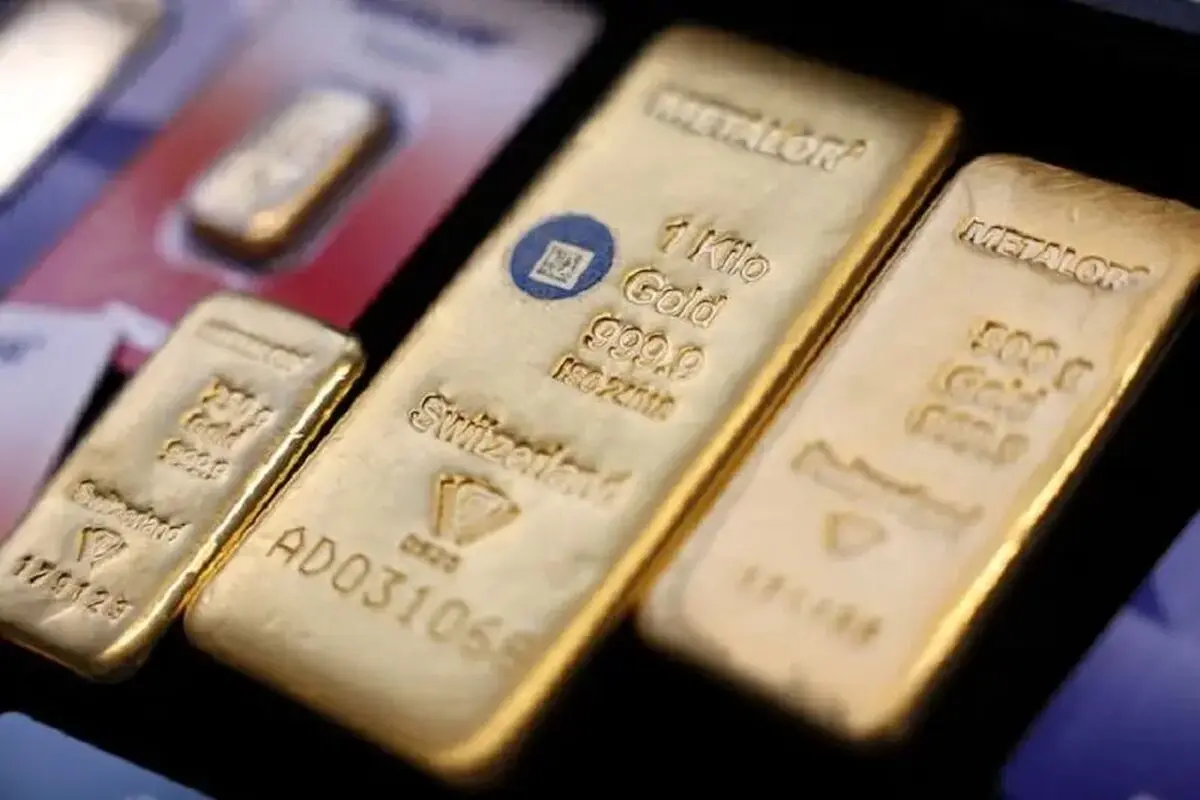
به نقل از فرارو، طلا در ابتدای سال ۲۰۲۶ به یکی از محورهای اصلی سرمایهگذاری در بازارهای جهانی تبدیل شد و افزایش تقاضای بانکهای مرکزی قیمت این فلز گرانبها را به رکورد تاریخی بیش از ۵۶۰۰ دلار در هر اونس رساند.
به گزارش فرارو از کیتکو نیوز؛ با این حال در نیمه دوم سال و همزمان با ادامه درگیریهای خاورمیانه چشمانداز بازار طلا محتاطانهتر شده و عوامل اقتصادی بار دیگر نقش پررنگتری در تعیین قیمت آن پیدا کردهاند.
راب هاورث استراتژیست ارشد واحد مدیریت ثروت بانک یواس معتقد است بازگشت قیمت طلا به محدوده ۵ هزار دلار در هر اونس پیش از هر چیز به پایان جنگ ایران و بازگشت بازارهای جهانی انرژی به شرایط عادی وابسته است. به گفته او با کاهش تنشها بانکهای مرکزی فرصت بیشتری خواهند داشت تا به سیاست تنوعبخشی به ذخایر خود بازگردند.
هاورث میگوید تا زمانی که درگیریها ادامه داشته باشند فشار بر بازار طلا نیز پابرجا خواهد ماند. به اعتقاد او بانکهای مرکزی در شرایط کنونی بیش از افزایش ذخایر طلا بر ثبات اقتصادی و تأمین انرژی تمرکز کردهاند.
به گفته این استراتژیست ادامه جنگ و افزایش هزینههای انرژی و مواد غذایی جریان سرمایه در اقتصاد جهانی را تغییر داده است. کشورهایی که با افزایش هزینههای واردات و تأمین نیازهای اساسی روبهرو هستند بخشی از منابع خود را به جای تنوعبخشی به ذخایر ارزی صرف مدیریت فشارهای اقتصادی کردهاند.
در نتیجه بازار طلا بخشی از تقاضای بانکهای مرکزی را که در دوره قبلی رشد قیمتها نقش مهمی داشت از دست داده است. با وجود این هاورث تأکید میکند که بانکهای مرکزی لزوماً تمایل بلندمدت خود به خرید طلا را کنار نگذاشتهاند بلکه اولویتهای کوتاهمدت آنها تغییر کرده است.
او معتقد است پیش از شکلگیری موج صعودی تازه در بازار طلا باید نشانههایی از کاهش تنشهای ژئوپلیتیکی، بهبود چشمانداز تجارت جهانی و ازسرگیری خرید طلا از سوی نهادهای رسمی مشاهده شود.
کاهش تقاضای بانکهای مرکزی تنها چالش بازار طلا نیست. سیاست پولی آمریکا و وضعیت دلار نیز میتوانند مانع افزایش قیمت این فلز گرانبها شوند. از آنجا که طلا سود دورهای پرداخت نمیکند افزایش نرخ بهره معمولاً جذابیت نگهداری آن را در مقایسه با داراییهای بهرهدار کاهش میدهد. همچنین تقویت دلار میتواند خرید طلا را برای دارندگان سایر ارزها گرانتر کند.
هاورث میگوید فدرال رزرو همچنان بر مهار تورم متمرکز است هرچند انتظار نمیرود سیاستگذاران به افزایش تهاجمی نرخ بهره روی بیاورند. بر اساس پیشبینی اقتصاددانان واحد مدیریت ثروت این بانک فدرال رزرو ممکن است در ماه دسامبر یک بار دیگر نرخ بهره را افزایش دهد و در مارس سال آینده نیز افزایش دیگری در پیش داشته باشد.
به اعتقاد او حتی افزایش تدریجی نرخ بهره نیز میتواند به حفظ قدرت دلار کمک کند و مانعی در برابر رشد قیمت طلا باشد.
تقاضای فیزیکی طلا در چین و هند دو بازار بزرگ مصرف این فلز گرانبها عامل دیگری است که میتواند بر روند قیمتها اثر بگذارد. با این حال هاورث نسبت به افزایش چشمگیر تقاضا از سوی این دو کشور چندان خوشبین نیست و معتقد است شرایط اقتصادی آنها ممکن است توان مصرفکنندگان برای افزایش خرید طلا را محدود کند.
از سوی دیگر با وجود آنکه نااطمینانیهای ژئوپلیتیکی معمولاً تقاضا برای طلا بهعنوان دارایی امن را افزایش میدهند افزایش هزینه انرژی در شرایط کنونی میتواند اثر متفاوتی داشته باشد؛ زیرا فشارهای تورمی را تشدید میکند و منابع مالی کشورها را به سمت نیازهای فوریتر سوق میدهد.
با وجود چشمانداز محتاطانه کوتاهمدت هاورث معتقد است نقش طلا بهعنوان دارایی راهبردی در ذخایر ارزی همچنان پابرجاست. کشورها همچنان به دنبال تنوعبخشی به ذخایر خود و کاهش وابستگی به ارزهایی مانند دلار آمریکا هستند؛ روندی که در بلندمدت میتواند از تقاضای طلا حمایت کند.
او با اشاره به تلاش چین برای کاهش وابستگی به دلار و یورو میگوید ابهام درباره آینده تجارت جهانی و شرایط اقتصادی پیشبینی زمان و سرعت بازگشت بانکهای مرکزی به خرید گسترده طلا را دشوار کرده است.